Sikkerheden af fondes sporing af benchmark
Change language: DK ENNår man skal beslutte hvilke fonde man vil investere i, er en vigtig parameter hvor godt fonden kan følge sit benchmarkindeks. Det må forventes at variansen af hvor godt en bestemt fond følger et indeks ikke går mod nul, selv hvis vi havde uendelig meget data. Som en simpel model kan sporingen af benchmark modelleres som en Gauss-fordeling.
\[P(x) = \frac{1}{\sigma\sqrt{2\pi}}\exp\left(-\frac{1}{2}\left(\frac{x-\mu}{\sigma}\right)^2\right)\]Dette giver to frie parametre. Middelværdien, \(\mu\), er hvor tæt fonden i gennemsnit følger benchmark. Og standardafvigelsen, \(\sigma\), er hvor meget sporingsfejlen afviger fra den gennemsnitlige sporingsfejl. Der er ingen teoretisk baggrund for at antage at afvigelsen fra benchmark skal følge en Gauss-fordeling. Men i mangel af et bedre alternativ ser Gauss-fordelingen ud til at være det sædvanlige valg.
Middelværdien og standardafvigelsen er beregnet for specifikke fonde, se dette Reddit-indlæg. Disse størrelser er meget nemme at bestemme (uden fejlbjælker). Lad os nu tage dette et skridt videre og give et estimat af sikkerheden på middelværdien og standardafvigelsen, for at finde ud af om vi faktisk kan skelne mellem disse specifikke fondes præstation.
Data fra Reddit-indlægget er følgende:
| Year | DKIGI deviations | SPVIGAKL deviations | SPIEMIKL deviations |
|---|---|---|---|
| 2013 | -0.28 | - | - |
| 2014 | -0.28 | - | -0.94 |
| 2015 | -0.52 | - | -1.34 |
| 2016 | -0.42 | - | 2.37 |
| 2017 | -0.19 | - | -0.07 |
| 2018 | -0.20 | -0.54 | 0.16 |
| 2019 | -0.40 | 1.06 | 0.96 |
| 2020 | 0.34 | 1.01 | -2.02 |
| 2021 | -0.11 | -1.17 | 0.27 |
| 2022 | -0.82 | -0.07 | 2.63 |
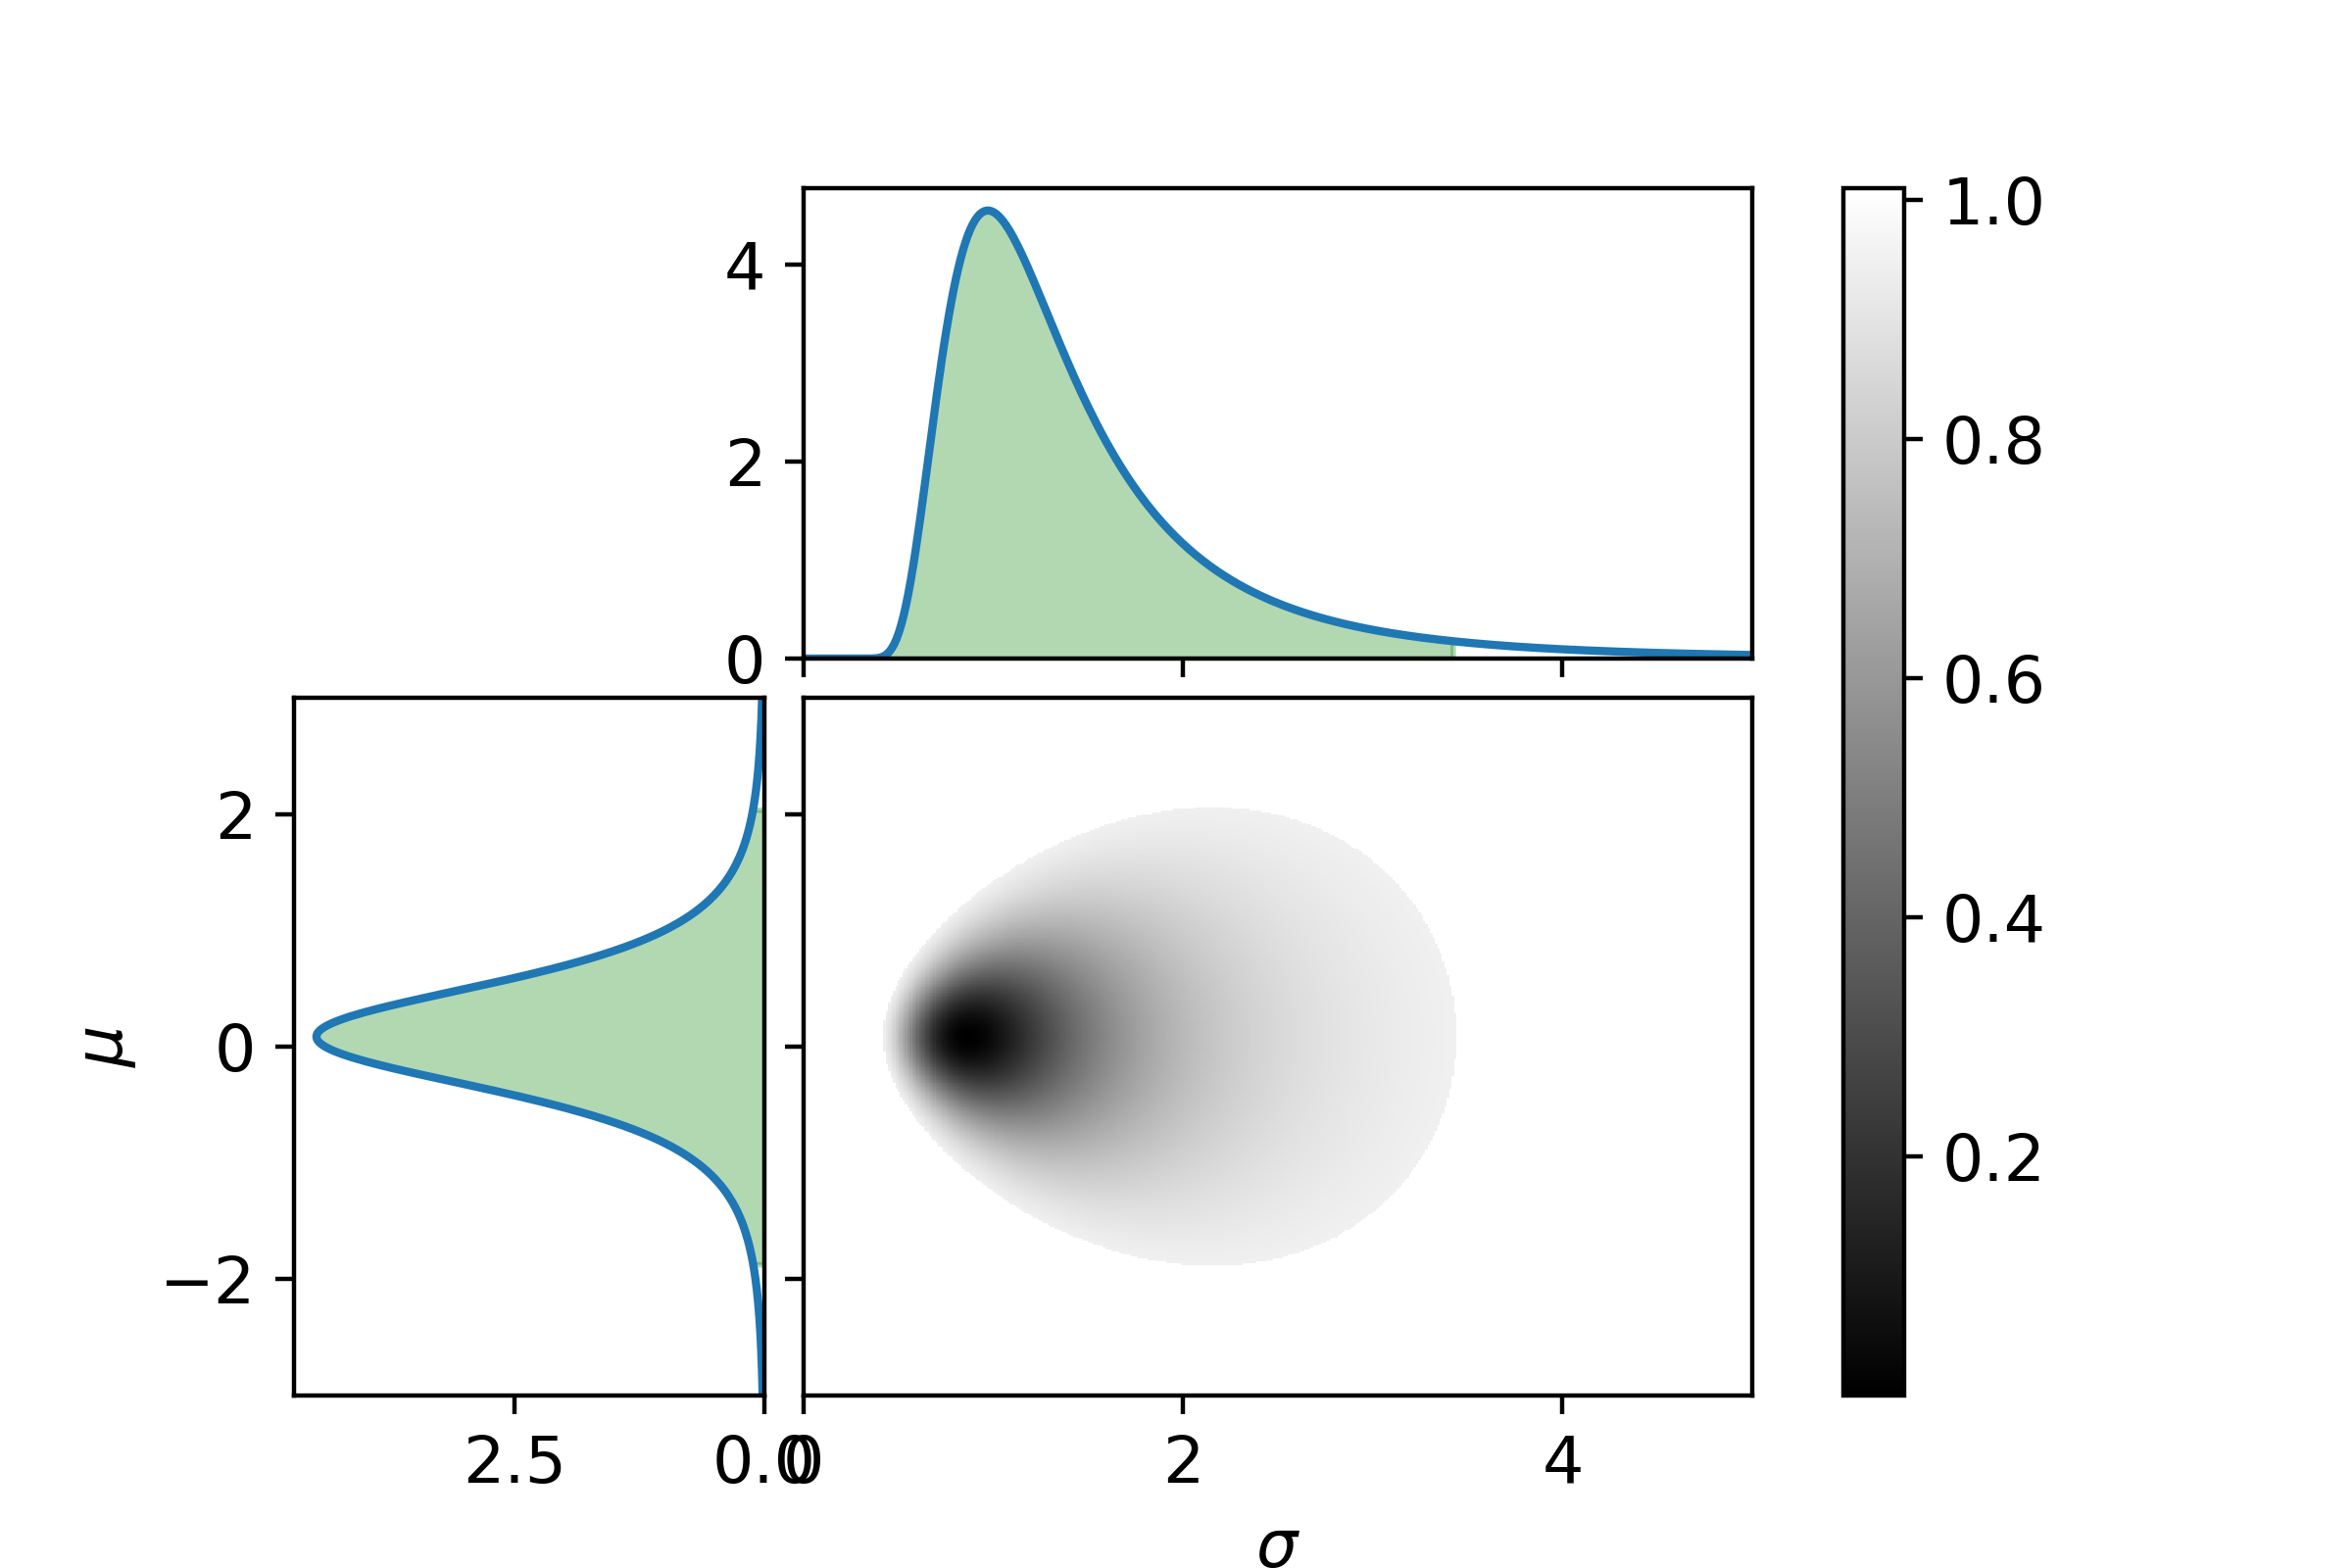
I et tidligere indlæg blev det vist hvordan Bayesiansk inferens kan bruges til at få en sandsynlighedsfordeling af parametrene. Bruger vi nu Bayesiansk inferens på ovenstående data, fås følgende grafer.
For DKIGI
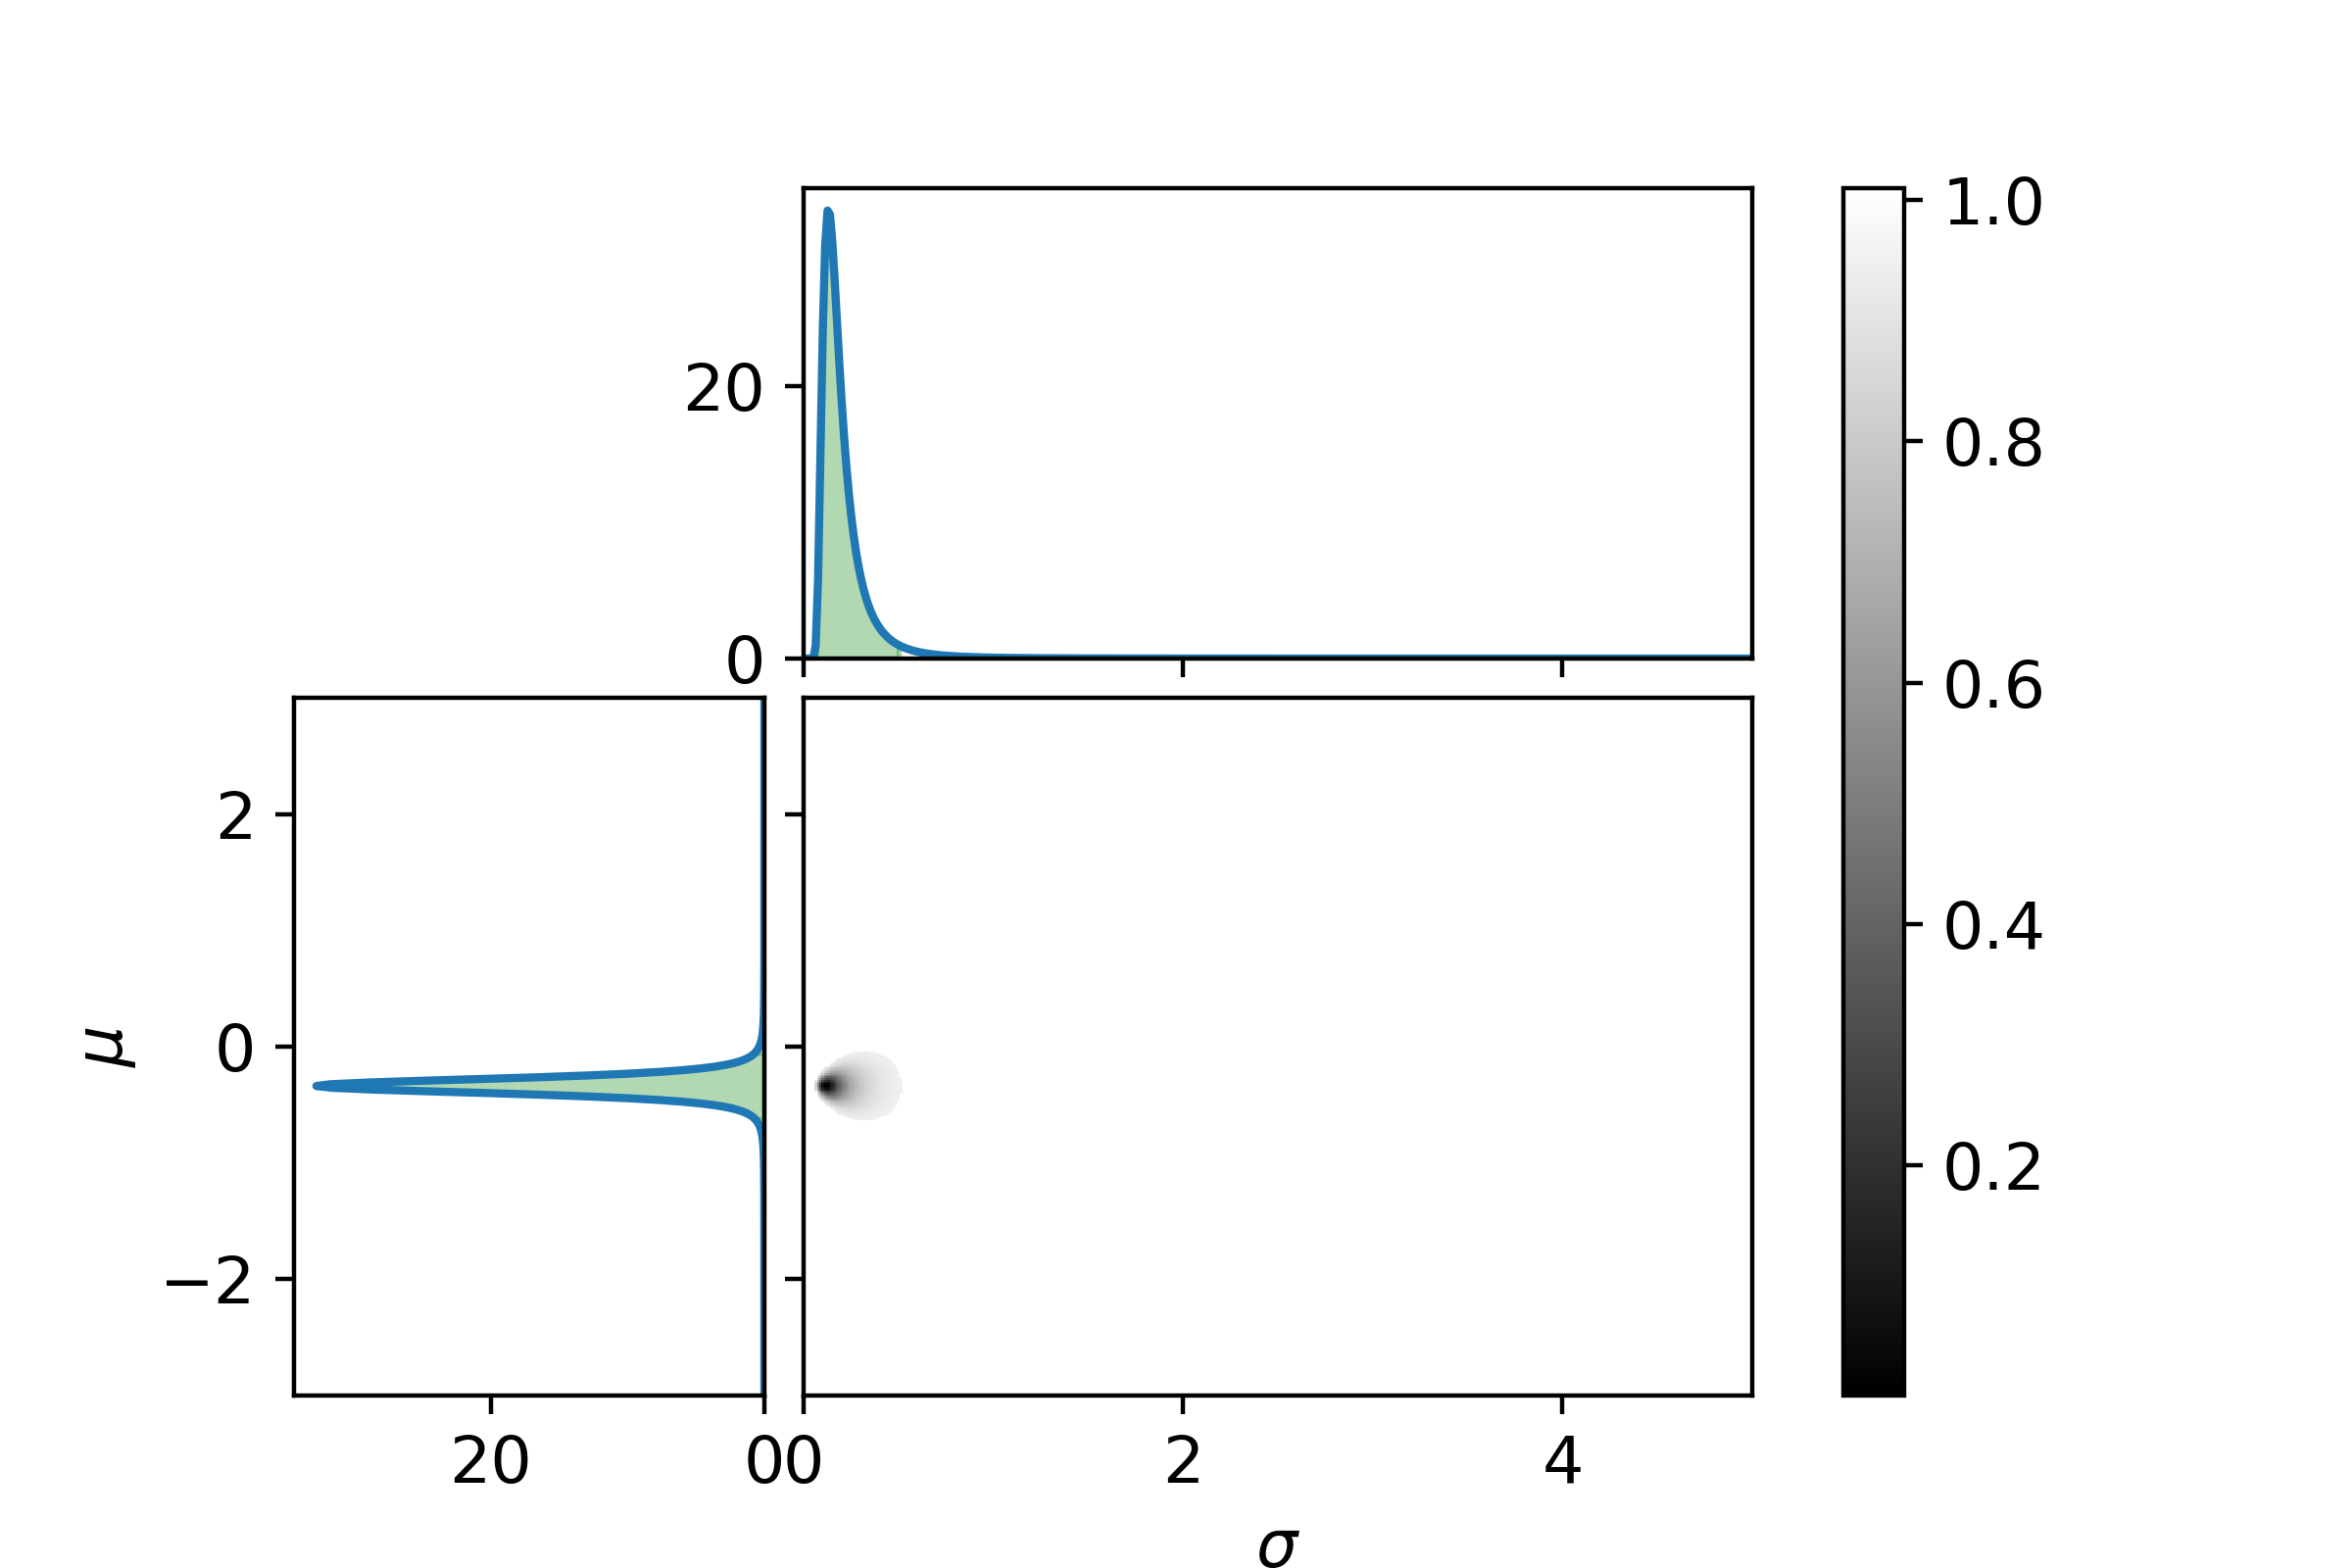
På x-aksen er værdien af standardafvigelsen, og på y-aksen er værdien af middelværdien. Det sort-til-grå område i det midterste plot viser den 95% troværdige region. Jo mørkere farve, jo mere sandsynligt. Grafen yderst til venstre viser fordelingen af middelværdien, og det grønne område er udstrækningen af den 95% troværdige region langs middelværdiaksen. Grafen øverst viser fordelingen af standardafvigelsen, hvor det grønne område er udstrækningen af den 95% troværdige region langs standardafvigelsesaksen. Bemærk at disse udstrækninger er taget fra den simultane (todimensionale) troværdige region, så de er bredere end de 95% intervaller de enkelte parametre ville have. Nu følger graferne for de sidste to fonde:
For SPVIGAKL
Og til sidst for SPIEMIKL
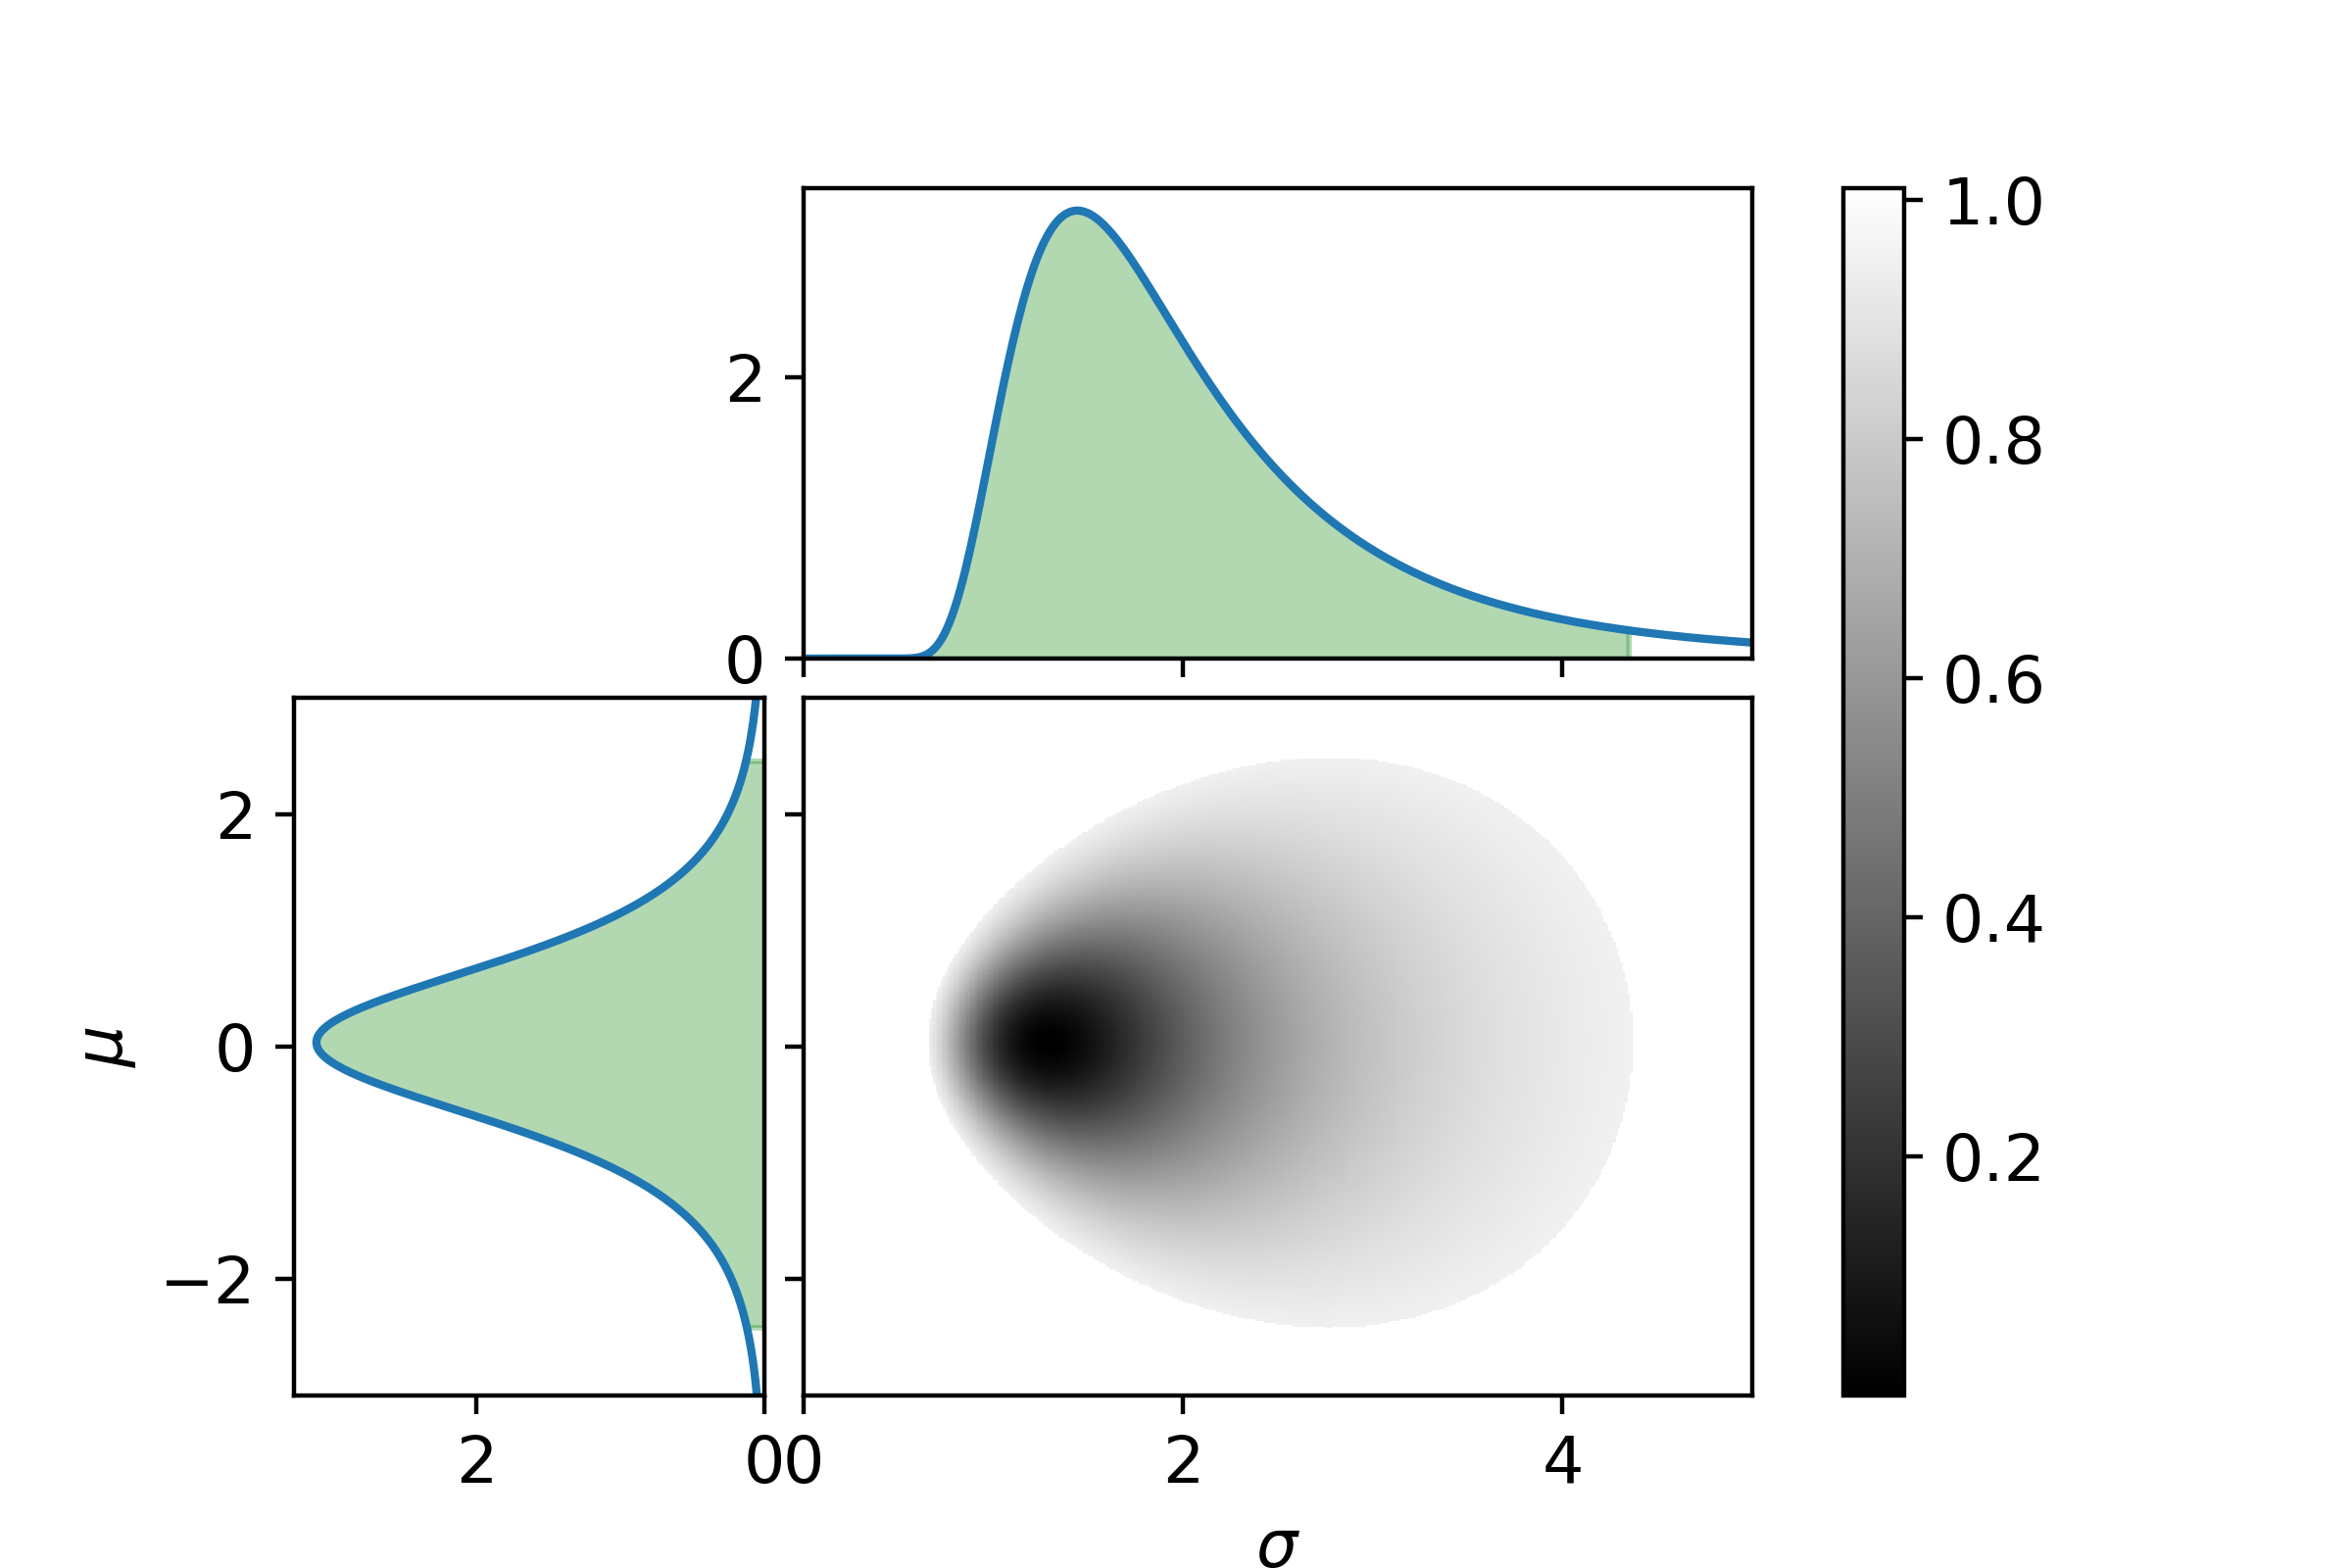
Det kan ses at hvor godt DKIGI følger benchmark er meget mere bestemt end for de to andre. For at gøre det nemmere at sammenligne, lad os se på det 95% troværdige interval og maksimum-likelihood for middelværdierne og standardafvigelserne.
| DKIGI \(\mu_\mathrm{max\ likelihood}\in\{\mu_\mathrm{max},\ \mu_\mathrm{min}\}\) | SPVIGAKL \(\mu_\mathrm{max\ likelihood}\in\{\mu_\mathrm{max},\ \mu_\mathrm{min}\}\) | SPIEMIKL \(\mu_\mathrm{max\ likelihood}\in\{\mu_\mathrm{max},\ \mu_\mathrm{min}\}\) |
| \(-0.29 \in \{0.01, -0.58\}\) | \(0.05 \in \{2.02,-1.90\}\) | \(0.22 \in \{1.93, -1.48\}\) |
| DKIGI \(\sigma_\mathrm{max\ likelihood}\in\{\sigma_\mathrm{max},\ \sigma_\mathrm{min}\}\) | SPVIGAKL \(\sigma_\mathrm{max\ likelihood}\in\{\sigma_\mathrm{max},\ \sigma_\mathrm{min}\}\) | SPIEMIKL \(\sigma_\mathrm{max\ likelihood}\in\{\sigma_\mathrm{max},\ \sigma_\mathrm{min}\}\) |
| \(0.29 \in \{0.61, 0.18\}\) | \(0.87 \in \{3.45,0.43\}\) | \(1.49 \in \{3.40, 0.88\}\) |
Ved at tabulere data mistes information om den præcise form af den troværdige region, men så længe det huskes, er det ikke et problem for fortolkningen. DKIGI er den fond med de mest bestemte parametre (den troværdige region er den mindste), hvilket intuitivt er forventeligt, fordi den har flere datapunkter (10 datapunkter). Men SPIEMIKL har næsten lige så mange datapunkter (9 datapunkter) og er meget ubestemt med hensyn til den gennemsnitlige afvigelse fra benchmark. Det 95% troværdige interval går fra -1.48 til 1.93. SPVIGAKL er også meget ubestemt, men denne fond er en del yngre (kun 5 datapunkter).
Det er meget svært at konkludere hvilken af de tre fonde der har den laveste sporingsfejl. Det troværdige interval for den gennemsnitlige sporingsfejl for DKIGI ligger helt inde i de troværdige intervaller for både SPVIGAKL og SPIEMIKL.
Den stærkeste konklusion der kan drages er at DKIGI er mere konsistent i sin sporingsfejl: dens standardafvigelse er meget mere bestemt, og dens troværdige interval (0.18 til 0.61) ligger under, og overlapper ikke med, SPIEMIKLs (0.88 til 3.40). Det overlapper med det troværdige interval for SPVIGAKL (0.43 til 3.45), så DKIGI kan ikke tydeligt skelnes fra denne fond.
Det skal bemærkes at afvigelsen fra benchmark for DKIGI er meget tæt på fondens løbende omkostninger, 0.4% årligt.
Som privatinvestor er det meget svært at sammenligne forskellige fondes sporingsfejl i forhold til benchmark. Et simpelt gennemsnit af den historiske sporingsfejl kan ofte være meget misvisende, fordi det gennemsnitlige spor kan have et meget stort 95% troværdigt interval (denne information går fuldstændig tabt i et simpelt gennemsnit).
Hvis du nød dette indlæg, kan du donere en kop kaffe , hvis du har lyst :)